Bizum ya permite pagar en tiendas físicas a 20 millones de usuarios, el 60 % del total
ACTUALIDAD
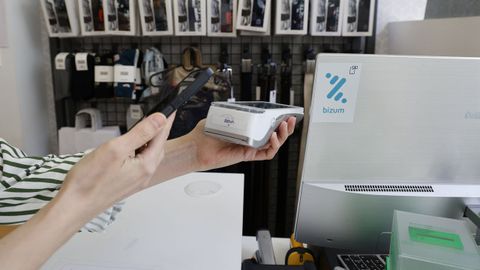
Tres de cada cuatro datáfonos aceptan ya esta modalidad, pero el acceso a los clientes depende de su entidad bancaria
21 sep 2026 . Actualizado a las 17:43 h.Bizum avanza en su salto al comercio físico, aunque el despliegue todavía no es igual para todos. Cerca de 20 millones de usuarios, alrededor del 60 % del total, pueden ya pagar presencialmente con Bizum en tiendas, bares, restaurantes y otros establecimientos. Sin embargo, la posibilidad de hacerlo depende todavía del ritmo al que cada banco esté activando el servicio entre sus clientes.
Por el lado de los comercios, la implantación está más avanzada. Alrededor del 75 % de los terminales bancarios de España admite ya pagos presenciales con Bizum, lo que representa más de 1,6 millones de puntos de venta. A ellos se suman los terminales de más de 25 grandes cadenas comerciales, aunque también en este caso el grado de implantación varía según la compañía.
La expansión comenzó de forma progresiva el pasado 18 de mayo y continúa avanzando tanto entre usuarios como entre establecimientos. La principal particularidad de esta primera fase es que no basta con que una tienda tenga preparado su datáfono: el banco del cliente también debe haber activado previamente la funcionalidad.
Eso hace que la disponibilidad varíe entre entidades. CaixaBank, por ejemplo, ya ha extendido el servicio al conjunto de sus clientes y cuenta con más de 517.000 terminales habilitados. Unicaja también ha incorporado Bizum Pay para realizar compras en comercios físicos directamente desde el móvil, mientras que Bankinter ha activado la herramienta para sus clientes.
BBVA avanza por fases. Sus clientes con teléfonos Android pueden pagar con Bizum desde la aplicación del banco desde mayo, mientras que la entidad prevé incorporar esta opción para iOS y habilitar Bizum Pay para ambos sistemas en octubre. El banco asegura que una parte relevante de los comercios de su red ya acepta este método de pago.
Abanca, entre los bancos que ya lo ofrecen
Abanca, por su parte, también anunció este lunes que ya ofrece a todos sus clientes la nueva cartera digital de Bizum, que permite pagar presencialmente en comercios con cargo a cuenta o con tarjeta «de forma rápida, sencilla y segura». La entidad gallega subrayó que la totalidad de los comercios que opera con sus datáfonos inteligentes aceptan esta «innovadora funcionalidad de pago móvil», con lo que el banco se convierte en uno de los primeros en poner a disposición de sus clientes este método de pago presencial, pionero en Europa.
Cabe recordar que esta fórmula de pago, que funciona como un monedero digital (wallet) en el que el usuario puede enrolar sus tarjetas bancarias, comenzó a desplegarse de forma progresiva el 18 de mayo. Desde el 14 de julio, además, Bizum Pay está disponible en las tiendas de aplicaciones de Android e iOS. Dependiendo de la entidad, el cliente puede pagar desde la aplicación de su banco o a través de Bizum Pay. El funcionamiento es similar al de cualquier abono con el móvil, ya que se activa al acercar el terminal al datáfono.
La compañía sostiene que el uso está creciendo a medida que aumenta la disponibilidad. Durante las últimas semanas de esta primera fase, los usuarios activos de pago presencial han realizado una media de tres operaciones por semana.
Bizum ha lanzado además la campaña Primeras veces, con la que busca familiarizar a los consumidores con una forma de pago que hasta ahora no estaba asociada a la marca: pagar directamente en una tienda acercando el teléfono al datáfono.
Alternativa a las tarjetas
El salto al comercio físico tiene también una dimensión estratégica para los bancos. Bizum funciona sobre pagos inmediatos de cuenta a cuenta, mientras que las operaciones con tarjeta pasan por redes internacionales como Visa y Mastercard.
Eso permite a la banca española disponer de una alternativa propia para los pagos cotidianos y reducir, al menos en parte, su dependencia de las redes tradicionales. Pero para que esa alternativa gane peso necesita algo más que terminales compatibles. También exige que los bancos abran el servicio a sus clientes.